

Projeto de lei de Pollon reduz valor de cobrança e amplia isenção do ITR
O objetivo do projeto é trazer um critério técnico e objetivo sobre o tema
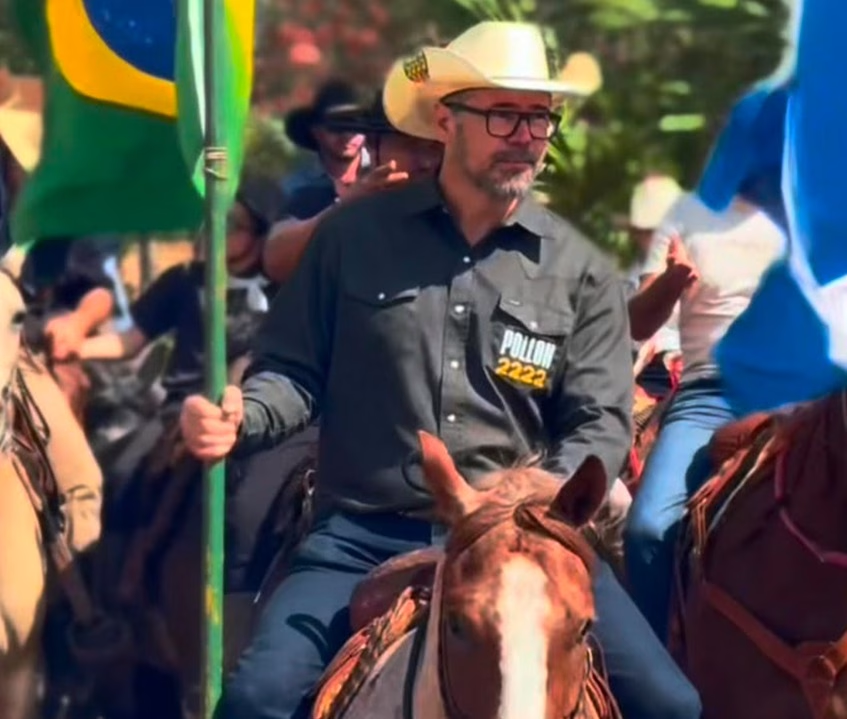
Créditos: João Rafael Souza
Tramita desde 2023 na Câmara dos Deputados, o Projeto de Lei 783/2023, de autoria do deputado federal Marcos Pollon (PL-MS), que redefine o modelo de cobrança do Imposto sobre a Propriedade Territorial Rural (ITR), incluindo isenção do tributo para imóveis com área de até quatro módulos fiscais.
“Os produtores rurais pedem uma revisão do valor do imposto, alegando que ele é desproporcional e prejudica a atividade agrícola e, também, a simplificação do processo de cálculo do ITR, para tornar mais fácil e ágil o cumprimento das obrigações tributárias”, disse.
O objetivo do projeto de lei é trazer um critério técnico e objetivo para determinar o conceito de pequena gleba rural, e desonerar os produtores rurais de qualquer natureza de carga tributária que com frequência pode prejudicar sua produtividade.
O projeto altera a Lei nº 9.393, de 19 de dezembro de 1996, que dispõe sobre o Imposto sobre a Propriedade Territorial Rural e sobre pagamento da dívida representada por Títulos da Dívida Agrária.
A proposta prevê isenção de ITR para o conjunto de imóveis rurais de um mesmo proprietário quando a área total aferida não ultrapassar os 4 módulos fiscais, e desde que o proprietário a explore só ou com sua família, admitida a ajuda de terceiros.
O texto estabelece que o valor do imposto será apurado considerando-se a área total do imóvel e o Grau de Utilização (GU) relação percentual entre a área efetivamente utilizada e a área aproveitável , conforme as alíquotas previstas em quadro anexo à proposta.
O valor da terra nua utilizado como base para cálculo do ITR não é atualizado frequentemente, o que pode levar a distorções no valor do imposto a ser pago pelos produtores rurais. Muitos produtores rurais consideram o valor do ITR alto em relação à renda gerada pela propriedade rural. Eles alegam que o imposto é desproporcional e prejudica a atividade agrícola.
Um produtor rural não pode ser vítima de uma incidência de imposto ou aumento da sua alíquota pelo fato de não ter podido vender o seu produto para um mercado recessivo, ou comprometimento da sua produção por circunstâncias alheias à sua vontade como casos fortuitos ou de força maior.
Siga o Portal de Notícias DDD67 no Instagram e fique por dentro de tudo! Basta acessar Aqui.